华为赛力斯没“分家”,是这套模式到期了
引子:一份不到300字的说明,和两个下跌的数字
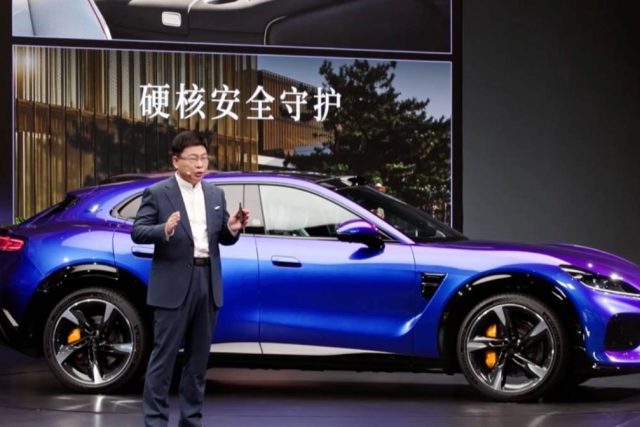
9月15日17时,鸿蒙智行发出《关于问界合作模式的说明》,不到300字。核心是一句:即日起,问界的产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。同一时间,问界官微发出同样的表述。
市场的第一反应写在行情上。当日赛力斯A股收报45.46元,跌5.09%;港股收报34.68港元,跌6.12%,创上市以来新低。A股市值792亿元——距离一年前2000亿元的高点,跌掉六成以上。
几乎所有解读都落在同一个词上:“分家”。
这个词不准确。华为没有撤:问界依然是鸿蒙智行“五界”成员,尊界、享界、智界、尚界仍由华为全流程主导,经销商“转会”赛力斯也只是签约主体换签。但它也没说错——华为和赛力斯之间那种“一个管到营销零售、一个只管造车”的深度绑定,结束了。
我想说的观点很直接:这不是谁背叛谁,也不是华为的退让或赛力斯的胜利。这是华为智选车模式第一次到期。而且从它被造出来的那一天起,就注定会到期。
一、先搞清这套模式为什么会被造出来
2023年4月1日,余承东在中国电动汽车百人会论坛上讲过一段话,把底牌摊得很清楚。
他说,华为原本的想法是“成为汽车领域类似博世或大陆这样的供应商”,但“这个条件不太成立”——因为华为做的不是刹车、转向那类标准化部件,而是“软件、算法、云、芯片”,是智能化增量部件,“很难像标准化部件一样大规模去卖,它需要跟车厂深度地卷入”。
他还说了一句更关键的:采用HI模式(Huawei Inside)的厂商“有三个跟我们进行合作,现在只剩长安的阿维塔了”。
于是华为自己下场。理由他也说透了:“我们只是提供最好的技术,并不代表最终的产品能够取得商业成功……投入这么巨大,如果没有使用华为解决方案进行大量的销售,就不能商业变现,就无法实现商业闭环。”
所以鸿蒙智行模式的本质,从来不是“华为想造车”,而是华为在没人愿意买它的智能化部件时,自己造的一个样板间。2021年3月签约,余承东后来的回忆是“那时候别人都不看好我们,也没人愿意跟我们合作”,只有张兴海一拍即合。
理解这一点,才能理解后面所有的事:这套模式从设计之初就不是终点,是过渡方案。它的任务是证明技术能卖、能上车、能赚钱。证明一旦完成,它就该退休。
二、抽成制的性质决定了它只能在销量上行期存在
赛力斯港股招股书把账算得很明白。它向华为体系的支付分三块:智驾、座舱、三电等硬件采购费;整车售价2%的技术授权费;整车售价8%的渠道营销服务费。后两项加起来,约等于车价的10%。
这套计价方式按订单结算,卖一辆抽一辆,且不涉及利润分成——赛力斯在招股书里明确写过。
同样的结构,在两种销量形势下是两回事。
上行时它是双赢。2022年到2025年,赛力斯向华为体系的采购额从58.02亿元涨到560.54亿元,占收入的比例从17.04%升到34%。数字听着重,但那几年赛力斯的营收从358.42亿元(2023年)涨到1451.76亿元(2024年)、再到1650.54亿元(2025年),连续两年盈利,2024年还成了全球第四家盈利的新能源车企。
失速时它变成绞索。2026年上半年,赛力斯营收574.93亿元,同比下滑7.87%;归母净利润由上年同期盈利29.41亿元转为亏损17.17亿元。同期销售、管理、研发及财务费用合计约138.8亿元,已经超过当期134亿元的毛利总额;其中销售费用84.7亿元,相当于毛利的63.2%。
作为参照:2025年全年,赛力斯销售费用241.9亿元,销售费用率14.65%;而营收6461亿元的上汽集团,同期销售费用208亿元;营收超8000亿元的比亚迪,261.85亿元。
有机构测算,四年间赛力斯累计流向华为体系超过1100亿元,而同期它的扣非净利润只有约14.82亿元。
这就是抽成制的性质:它是顺周期的。顺的时候比利润分成更划算,逆的时候比利润分成更致命。 而销量恰恰在2026年拐了弯——问界8月销量20652辆,同比下滑49.68%;1至8月累计20.19万辆,同比下滑14.07%。
三、更根本的问题是:华为的赋能不再稀缺了
抽成解释的是赛力斯的动机。但真正让这件事“可以谈”的,是另一个变化——华为的技术和渠道,从独家资源变成了公共资源。
2021年问界起步时,华为的智能化能力、渠道网络、品牌背书集中供给这一个品牌,这是问界能站上50万元价格带的核心原因。但华为自己需要“大规模上车”来摊薄投入,所以它必须复制:鸿蒙智行从问界一界扩到问界、智界、享界、尊界、尚界五界;2025年9月以来,广汽与华为乾崑推出“启境”,东风与华为乾崑推出“奕境”。
结果写在数字里。问界在鸿蒙智行内部的销量占比,2024年约87%,2025年约71%,2026年6月进一步降到约六成。鸿蒙智行整体月销,2025年12月冲到近9万辆,2026年回落到4万至5万辆之间,8月为4.2万辆。
中国汽车流通协会专家委员会委员李颜伟的表述很直白:与华为合作的品牌迅速增多,问界等智选车品牌“已不再具备足够的差异化特征和领先优势”。
当“含华量”不再能自动兑换成销量,“华为”这两个字在品牌溢价里的权重就必须重新定价。 而定价权,回到了车企手里。
四、所以华为也得让它“毕业”
有一个细节常被忽略:这几年的动作是双向的,不是赛力斯单方面往回抢。
2024年7月,赛力斯花25亿元买下华为持有的919项问界商标和44项外观设计专利,品牌资产先回家。2024年8月,赛力斯宣布以115亿元现金收购引望10%股权,2025年9月付清全部对价,成为引望三大股东之一——引望由华为持股80%,赛力斯、阿维塔各持10%。
引望是什么?是华为2024年1月16日把车BU独立出来的主体,定位为“由汽车产业共同参与的电动化智能化开放平台”。9月15日,华为监事会主席郭平在内部座谈纪要里把话说得很清楚:引望是“华为控股、并与众多伙伴建立资本连接的公司”,其智能汽车部件业务“是华为ICT业务的延伸”,“在相当长时期内,预计华为将继续承担领导引望发展的责任”。
请注意这句话的重心——是引望,不是鸿蒙智行。
华为真正想要的位置,从2019年至今没变过:做智能电动汽车时代的Tier 1,也就是它自己反复说的“中国的博世”。2023年3月任正非签发的内部文件再次强调“华为不造车”,有效期五年。要坐在那个位置上,它需要的是尽可能多的车企和车型,而不是把最精干的终端BG人力长期压在一个品牌上。
把已经跑通、产品矩阵成熟、开始自建渠道的问界交回赛力斯,腾出资源给另外四界和“境”字系,对华为是一笔划算的账。知情人士对媒体的说法是,鸿蒙智行从“运动员”变成“教练员”,未来给车企提供的更多是决策参考。
余承东2026年8月的表态则更有意思:他强调鸿蒙智行拥有途灵平台、巨鲸电池、专属鸿蒙车机、华为智擎、星河通信、ALPS健康座舱六项专属技术,加上终端BG独有的toC能力,“构成七项其他合作模式拿不到的能力”。
这其实是在划边界:哪些能力只给深度绑定者,哪些进入公共池。边界被划出来的那一刻,说明“深度绑定”本身已经被重新定价了。
五、真正的考题,从来不在华为那边
这场交接能不能体面,关键不在华为,在赛力斯这几年除了销量还攒下了什么。
它其实早就动手了。买商标、入股引望之外,它还在做渠道自建——2024年8月在北京东方广场开出首家问界品牌旗舰店;截至2025年上半年末,旗下AITO用户中心356家;2026年上半年末,公司现金储备超过731.5亿元,占总资产57.0%。
更关键的是第二手。2026年6月,赛力斯旗下原重庆蓝电科技更名为重庆赛豆科技,发布全新AI汽车品牌,携手字节跳动火山引擎,智驾方案不采用华为乾崑ADS。问界走高端、赛豆面向大众——这是“不再只有一手”的布局。
这才是“拿回主导权”的实际含义:不是把华为请出去,是不再只靠华为。
而行业里其他人早已分成两派,第一财经的采访把这道裂口摆得很清楚:
- 岚图CBO邵明峰认为,要一套体验领先的高阶智驾,“华为方案是必选项”;
- 启境CEO刘嘉铭说,坚定不移携手华为乾崑;
- 阿维塔科技副总裁雍军却说:“我不认为这个合作模式必须是‘必要项’。”他更希望华为“做一个公共平台”,因为“华为越是公共化,对我们这样相对独立的品牌来说,越能显示出品牌张力”;
- 奕境品牌总经理曾清林的说法最耐琢磨:“自强是任何一个品牌应有的底色。既要慕强、借强,更要自强。”
长安汽车董事长朱华荣则把话说死了:“核心技术必须掌握在自己手里,这条赛道长安没有退路,也不能退。”
回到2021年6月。上汽集团2020年度股东大会上,董事长陈虹回应为何不与华为深度合作,说出了那句被引用五年的话——上汽很难接受单一供应商提供整体解决方案,“如此一来,它就成了灵魂,而上汽就成了躯体”,“要把灵魂掌握在自己手中”。
五年之后,上汽与华为合作的尚界,恰恰是“四界”中由华为全流程主导的那一个。而上汽大众8月销量4.77万辆,同比下滑44.97%,本年累计43.22万辆,同比下降34.34%——当然,上汽手里还有智己这张自己打的牌,这一局远远没下完。
我并不想把这件事读成“上汽打脸”。恰恰相反:这五年真正证明的,是“灵魂”不是靠拒绝就能保住的姿态,而是一家公司能不能在特定阶段自己长出能力的问题。 赛力斯当年把主导权交出去,换回了技术、渠道和时间,然后用这段时间备好了第二手;上汽当年选择不交,但守住的是姿态,没守住的是时间。
结语
严格说,9月15日那份说明没宣布任何一件“新”事。问界商标2024年就回家了,引望10%的股权2025年9月就付清了,只有渠道这最后一道手续,一直拖到今年才办。
所以真正值得琢磨的不是“华为和赛力斯怎么了”,而是——这套“用主导权换增长”的租约,下一份什么时候到期。
判断标准只有一条,而且不在华为手里:过去几年,这家车企除了销量,还长出了什么。余承东说的那“七项拿不到的能力”确实很硬,但技术会外溢,而一家公司的产品定义、渠道效率和品牌信任,外溢不了。
到期日从来不由感情决定,由账本和能力决定。