智能硬件靠AI涨价却卖不动了,销量下滑与补贴退坡背后
过去两年,AI 成为消费电子市场最清晰的一条主线,几乎所有硬件都在围绕 AI 重新打造竞争力,厂商想要的不只是某个品类的销量,还有成为交互入口的可能。但在展会现场的热闹之外,除智能手机和 PC 之外的多数细分赛道,在短暂回暖后又集体失速:价格涨上去了,增长却消失了。
涨价与下滑同时出现
Counterpoint Research 的数据显示,2026 年第二季度全球智能手表出货量同比下降 4%,为一年来首次下滑。智能手环的处境更严峻,IDC 数据显示,2026 年第一季度全球手环出货 1002 万台,同比下滑 6.1%,中国市场同比下滑 22.2%。
而在去年三季度,Omdia 的报告还显示可穿戴腕带设备出货量小幅增长 3%,市场价值却同比大涨 12%,达到 123 亿美元,价格拉动的复苏一度让行业乐观。学习机、智能音箱等赛道也走出同样的曲线:去年 AI 学习机带动市场活跃,今年上半年中国学习平板全渠道销量 228.7 万台,同比下降 14.2%,销售额 77.2 亿元,同比下降 10.2%;智能音箱今年一季度线上销量仅 70.8 万台,同比大跌 41.8%,4 月线上销量 20.4 万台,同比暴跌 50.5%。
AI 带来卖点,也抬高了价格
与销量下滑形成对照的是价格普遍上行。洛图科技的报告显示,2024 年上半年学习机线上零售均价同比上涨 15%,达到 3176 元;今年 618 大促周期(5 月 18 日至 6 月 21 日),学习平板线上全渠道销量 36.0 万台、销售额 13.1 亿元,市场均价达到 3635 元。这一轮涨价,很大程度上来自 AI 带来的所谓升级。
增长的真正推手是补贴
回看过去两年,不能忽视的客观因素是补贴政策的刺激。以清洁电器为例,2025 年家电补贴范围从 8 类大家电扩充至 12 类,并鼓励地方自主扩围,随后多地把扫地机、洗地机纳入补贴范围。随着国补退坡,智能硬件赛道几乎集体失速,这也暴露出增长并非源自 AI 带来的功能创新,而是直接的补贴刺激。渗透率不断提升,用户对 AI 的感知却依旧有限:不少消费者买了带 AI 功能的手机,日常几乎不会主动打开相关能力;一些高端智能音箱强调陪伴与看护,观感热闹,实用价值有限。卖得最好的 AI 眼镜同样说明这一点——时尚属性的拉动远大于科技属性,消费者买的是眼镜,不是 AI。
创新陷入两难
从技术概念到产品落地,本身存在场景适配与成本控制的鸿沟。眼下的问题更集中在创新方式上:一部分厂商以 AI 为噱头拉高价格,产品本身变化有限;另一部分则走上过度创新的路径,盲目追求颠覆性。Humane 推出的 AI Pin 以胸针式设计和 AI 交互一度引爆关注,最终产品退市;Sam Altman 投资的 Limitless、Rabbit R1 以及 Apple Vision Pro 也常被视为同类案例。如今仍有产品为了差异化,往 AI 眼镜里加提词器、给 AI 耳机塞进摄像头,争议不断。停留在表面的微弱创新撬不动需求,为创新而创新同样经不起市场的长期考验。
消费者变得更理性
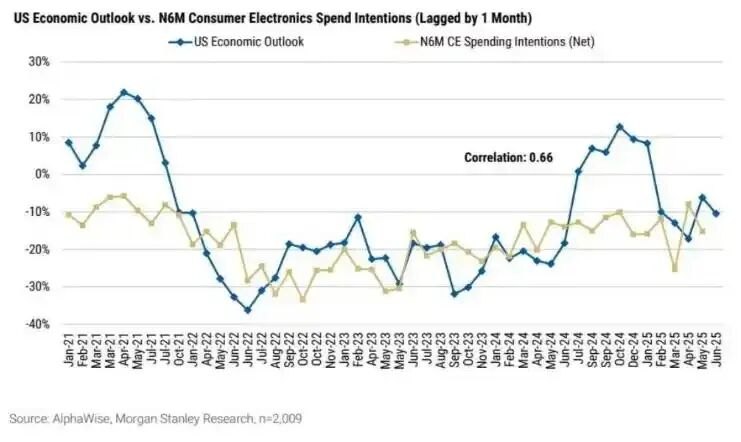
需求端的收缩几乎是全球性的。Adobe Analytics 数据显示,去年黑五当天美国线上支出达到创纪录的 118 亿美元,同比增长 9.1%,但增长主要来自价格上涨而非销量提升;Salesforce 的数据显示,消费者结账时购买的商品数量同比下降 2%,订单量下降 1%,平均销售价格上涨 7%。摩根士丹利的研报指出,美国消费者对未来六个月消费电子产品的净支出意愿下降 7 个百分点至 -15%,高收入与低收入群体都在减弱支出。国内也有类似情绪,关于普通人没必要追求电子产品顶配的讨论一度冲上热搜。
B 站联合第一财经商业数据中心发布的《2026 B 站年轻人 AI 智能硬件消费洞察报告》显示,90.1% 的年轻人认同为新体验买装备值得,77.8% 把 AI 硬件列为最想购买的新鲜体验类产品,但只有 25.1% 会在新品出现后第一时间尝鲜。理性的等待,或许正是这一轮热潮需要的东西。对硬件厂商来说,在存量市场撬动更换需求,仅靠技术光环已经不够。